
AI가 제약업을 더 키운다는 a16z의 논리, 숫자로 따져보니


앤드리센 호로위츠(a16z)가 13일 자사 뉴스레터에 ‘AI가 제약업을 더 크게 만든다(AI Will Make Pharma Even Bigger)’는 장문의 분석을 올렸다. 제약은 소프트웨어만큼 큰 시장이고, AI가 신약 개발의 성공 확률을 높이고 기간을 줄이면 그 경제성이 달라진다는 것이 요지다. 글쓴이가 신약 개발 스타트업의 투자자라는 점을 감안해, 주장과 근거, 그리고 짚어볼 대목을 나눠 살펴봤다.
자료: a16z News
제약은 왜 ‘소프트웨어급’ 시장인가
a16z가 먼저 꺼낸 것은 덩치다. 상위 30개 제약사의 시가총액을 합치면 약 5조 달러이고, 시총 2천억 달러를 넘는 제약사는 9곳이다. 같은 기준을 넘는 소프트웨어 기업은 16곳이다. 일라이 릴리(Eli Lilly)는 시총이 1조 달러를 넘어 이른바 ‘1조 달러 클럽’에 들어갔다. 비만 치료제 GLP-1 계열인 ‘마운자로·젭바운드’가 이끌었다.
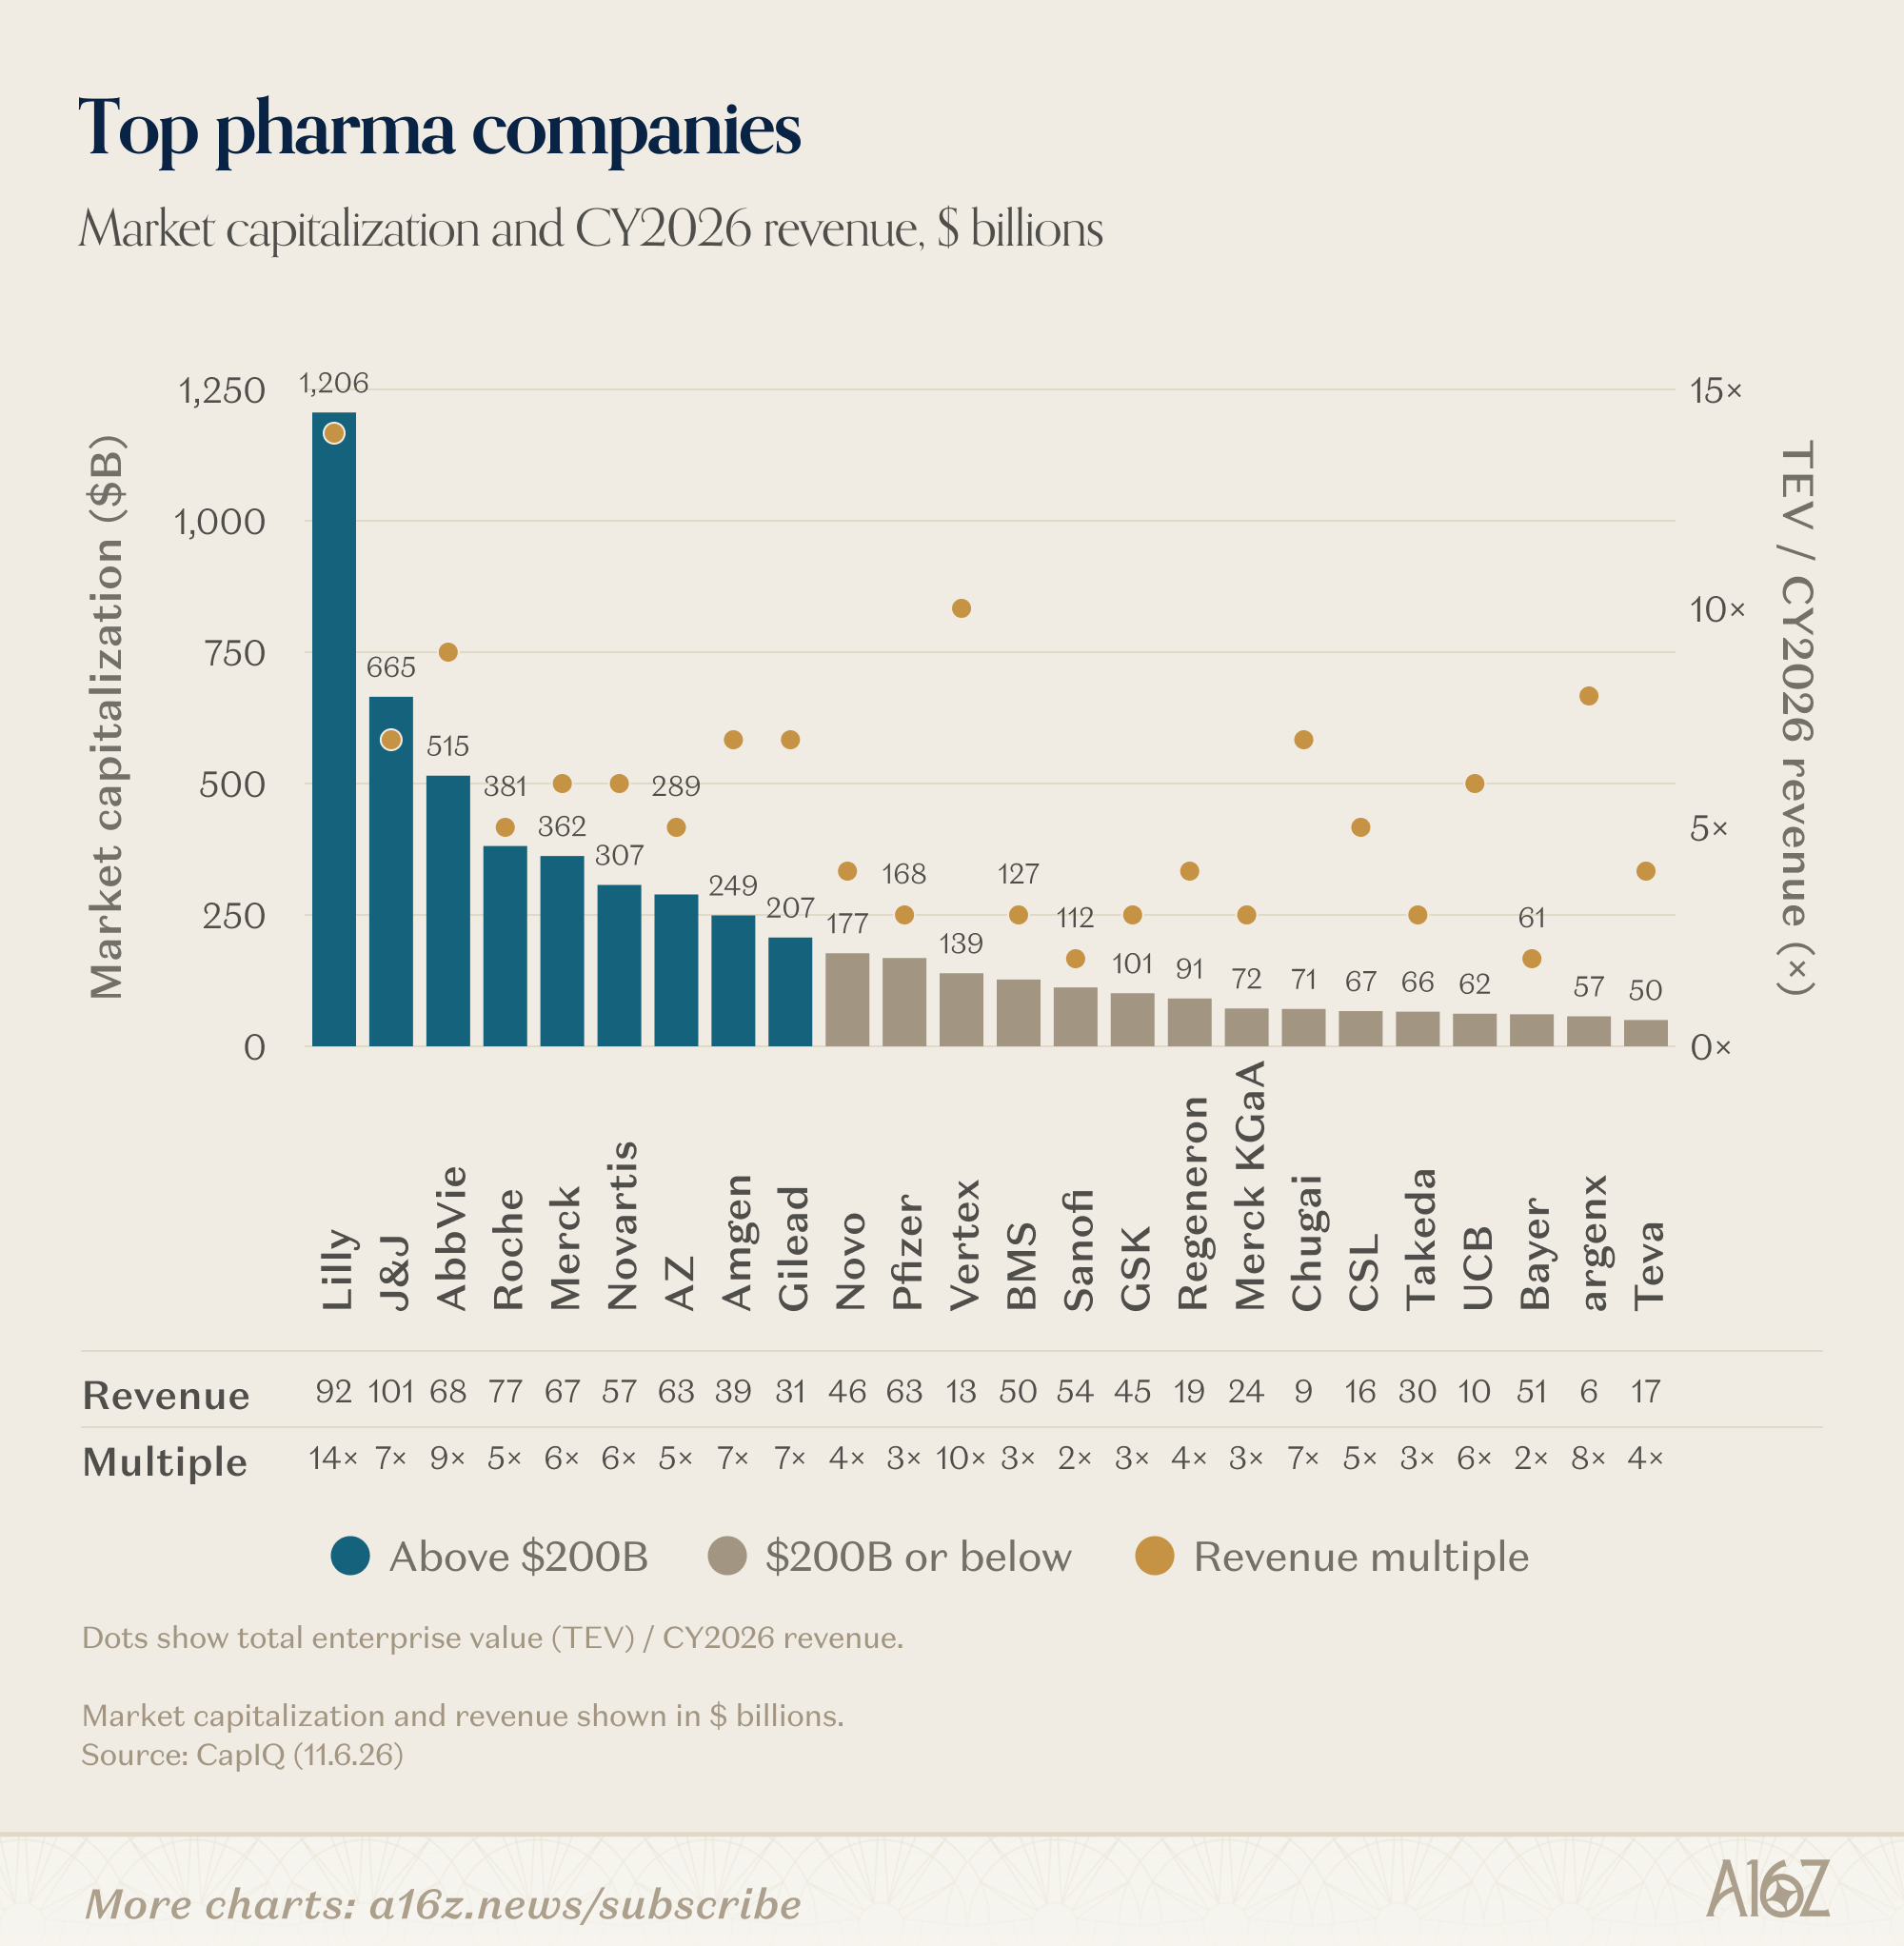
자료: a16z (CapIQ, 2026.11.6 기준)
약 하나의 매출이 소프트웨어 기업 한 곳과 맞먹는다는 비교도 나온다. 릴리의 주사형 GLP-1 포트폴리오는 2025년 약 400억 달러를 팔아 세일즈포스(Salesforce)의 연매출과 비슷했다. a16z는 올해 3분기 릴리의 GLP-1 매출이 170억 달러에 육박해 같은 분기 앤트로픽 매출과 거의 맞먹는다고 적었다. 2026년 추정치로 보면 GLP-1 약(릴리와 노보 노디스크)이 1,010억 달러, 오픈AI와 앤트로픽을 합친 매출이 850억 달러다. 차트 각주에 따르면 앤트로픽의 4분기 매출은 3분기와 같다고 가정한 값이다.
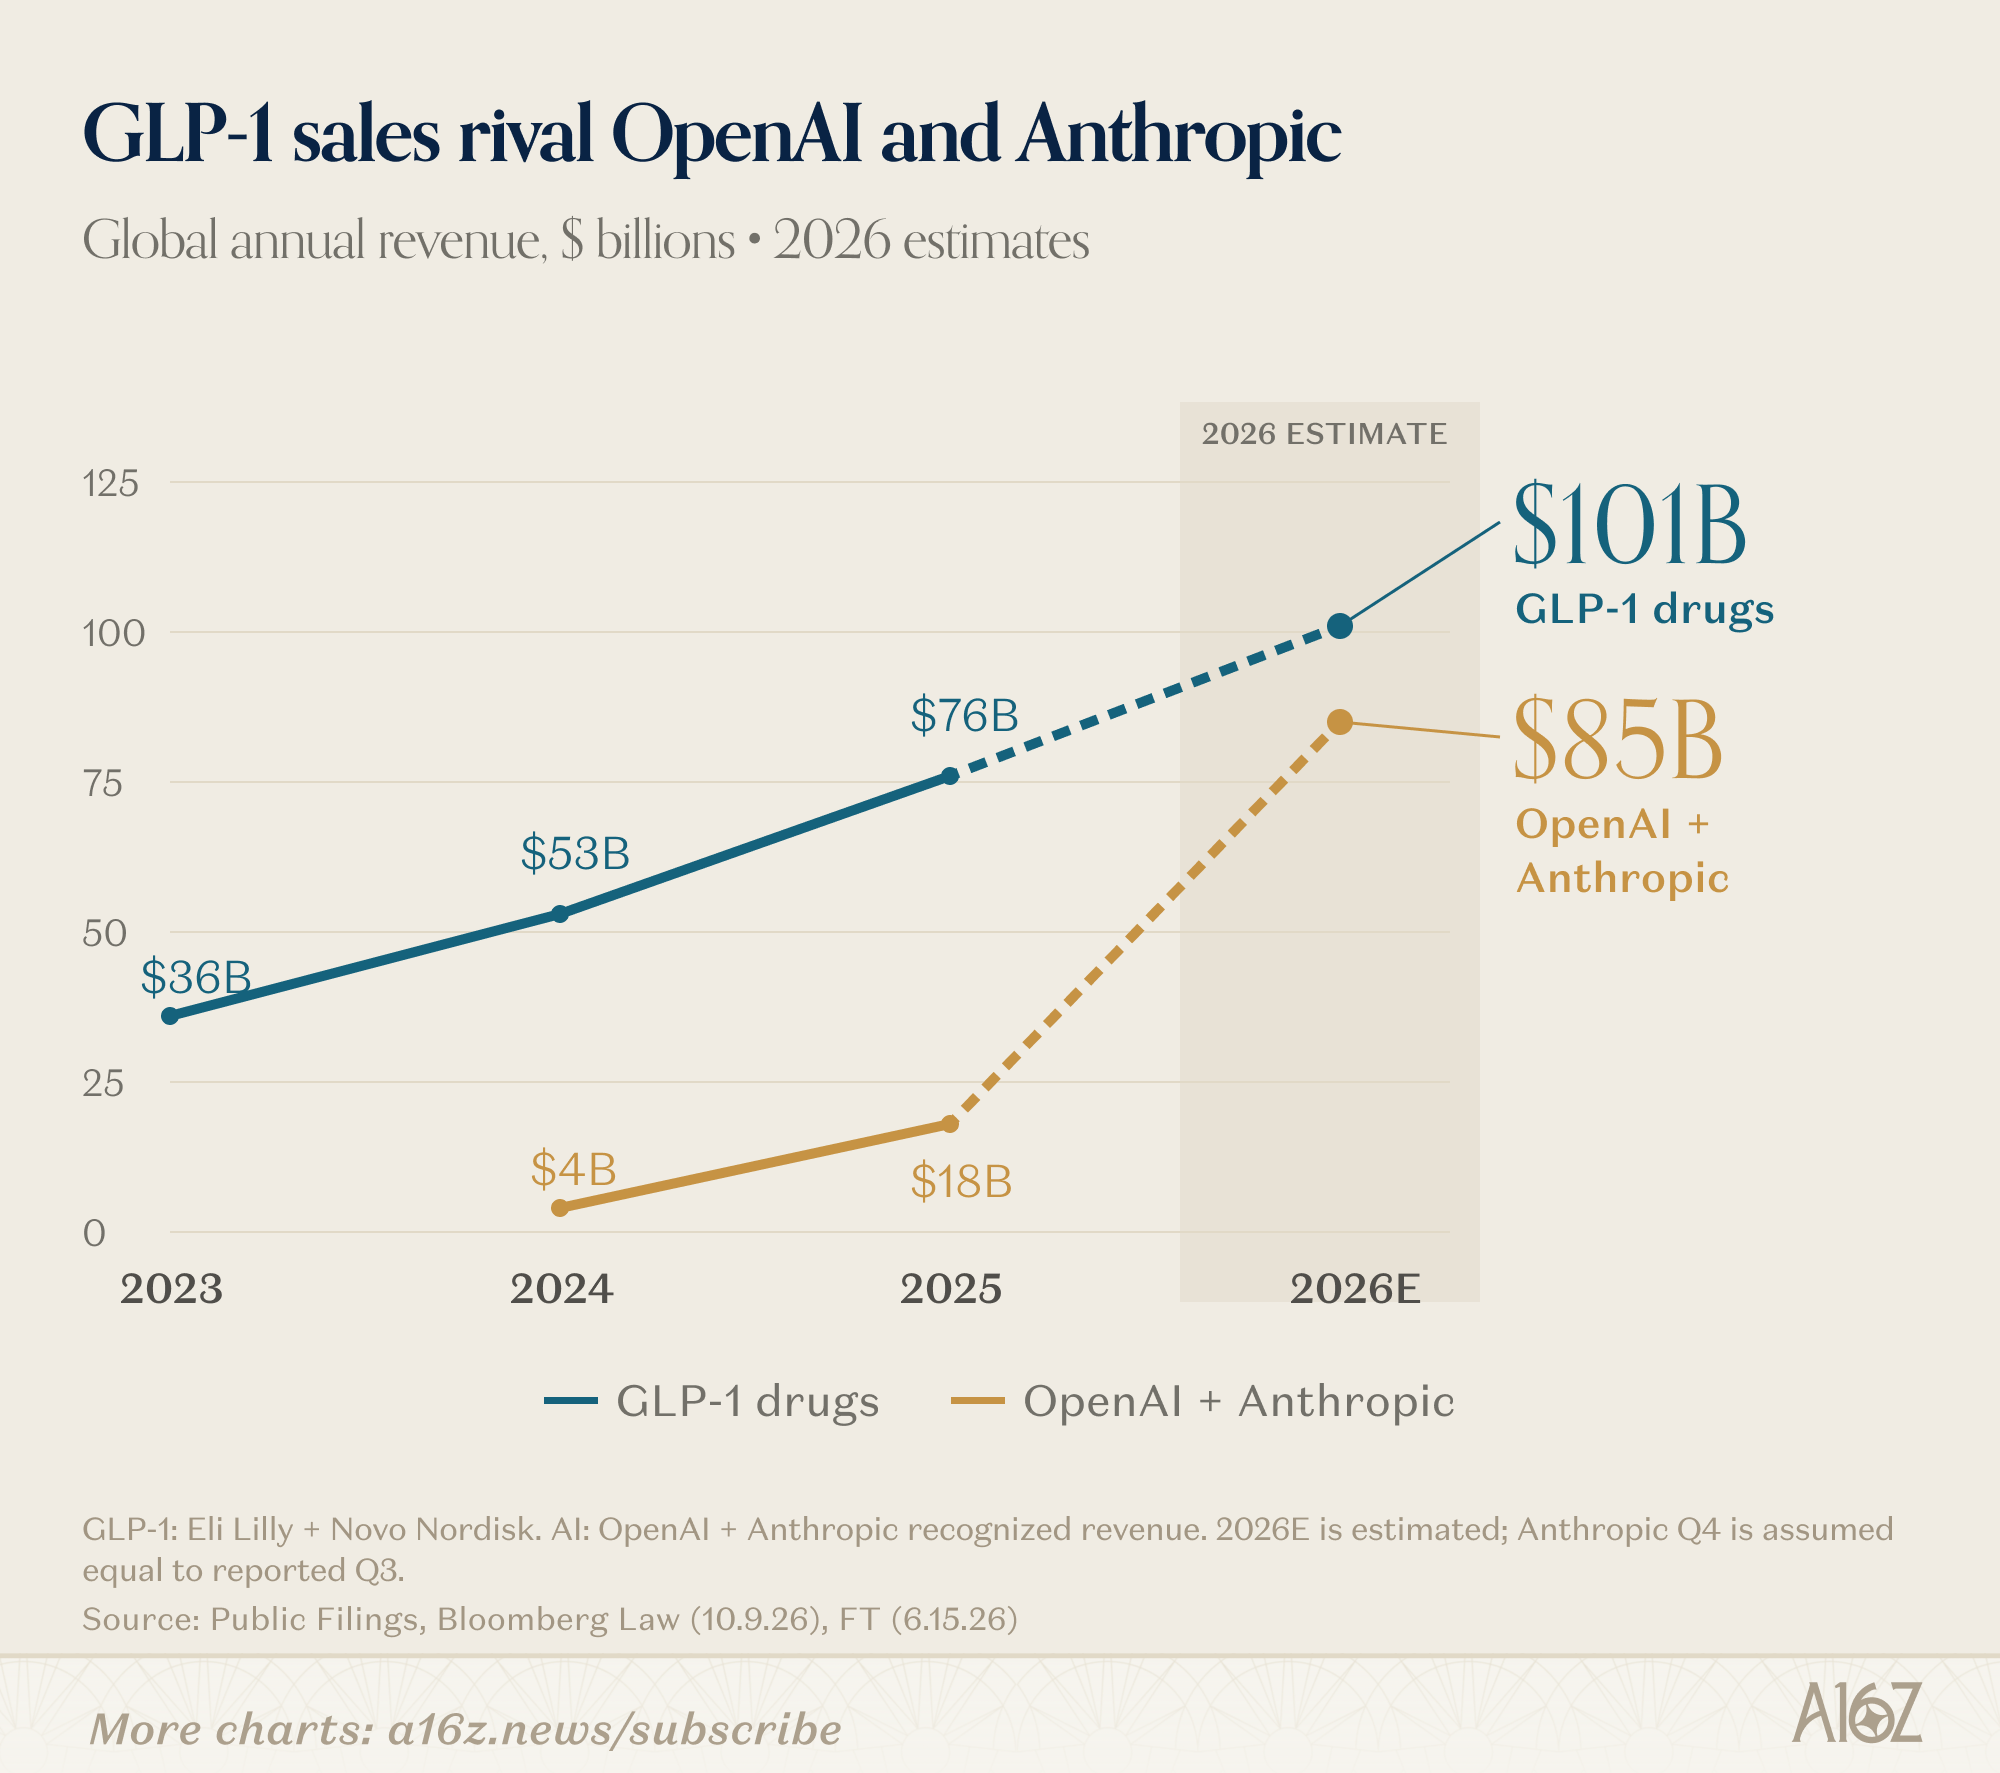
자료: a16z (공시, 블룸버그 로, FT)
전망치를 포함한 피크 매출로 보면 마운자로와 젭바운드가 880억 달러, 키트루다가 380억 달러로 SAP나 세일즈포스(각 420억 달러)와 같은 선에서 비교된다. 연 매출 10억 달러가 넘는 ‘블록버스터’ 약은 전체 브랜드 약의 29%로 약 300개이고, 같은 매출 구간의 상장 소프트웨어 기업은 약 190곳이다.
구조는 ‘히트 사업’이다. 약 매출은 소수의 대박 약에 몰려, 상위 25%의 약이 매출의 약 85%를 만든다. 상위 10대 제약사는 매출의 약 50%를 상위 3개 자산에서 얻는다. 릴리는 2025년 매출의 63%가 GLP 포트폴리오였고, 머크는 54%가 면역항암제 키트루다 한 품목이었다. 반면 일단 성공하면 특허 기간 동안 매출이 이어지는 ‘연금’이 된다. 듀픽센트는 2017년 출시돼 2025년 약 180억 달러를 팔았고, 미국 특허는 2031년 만료될 것으로 예상된다.
문제는 ‘개발’이다
그런데 시장이 커지는 만큼 신약이 쏟아지지는 않았다. 미국 처방약 지출은 2016년 4,480억 달러에서 2025년 9,150억 달러로 두 배 이상 늘었지만, FDA가 승인하는 신약은 해마다 40~50건 수준에 머문다. 대형 제약사 신약의 약 3분의 2는 인수나 라이선스로 외부에서 들여온 것이다.
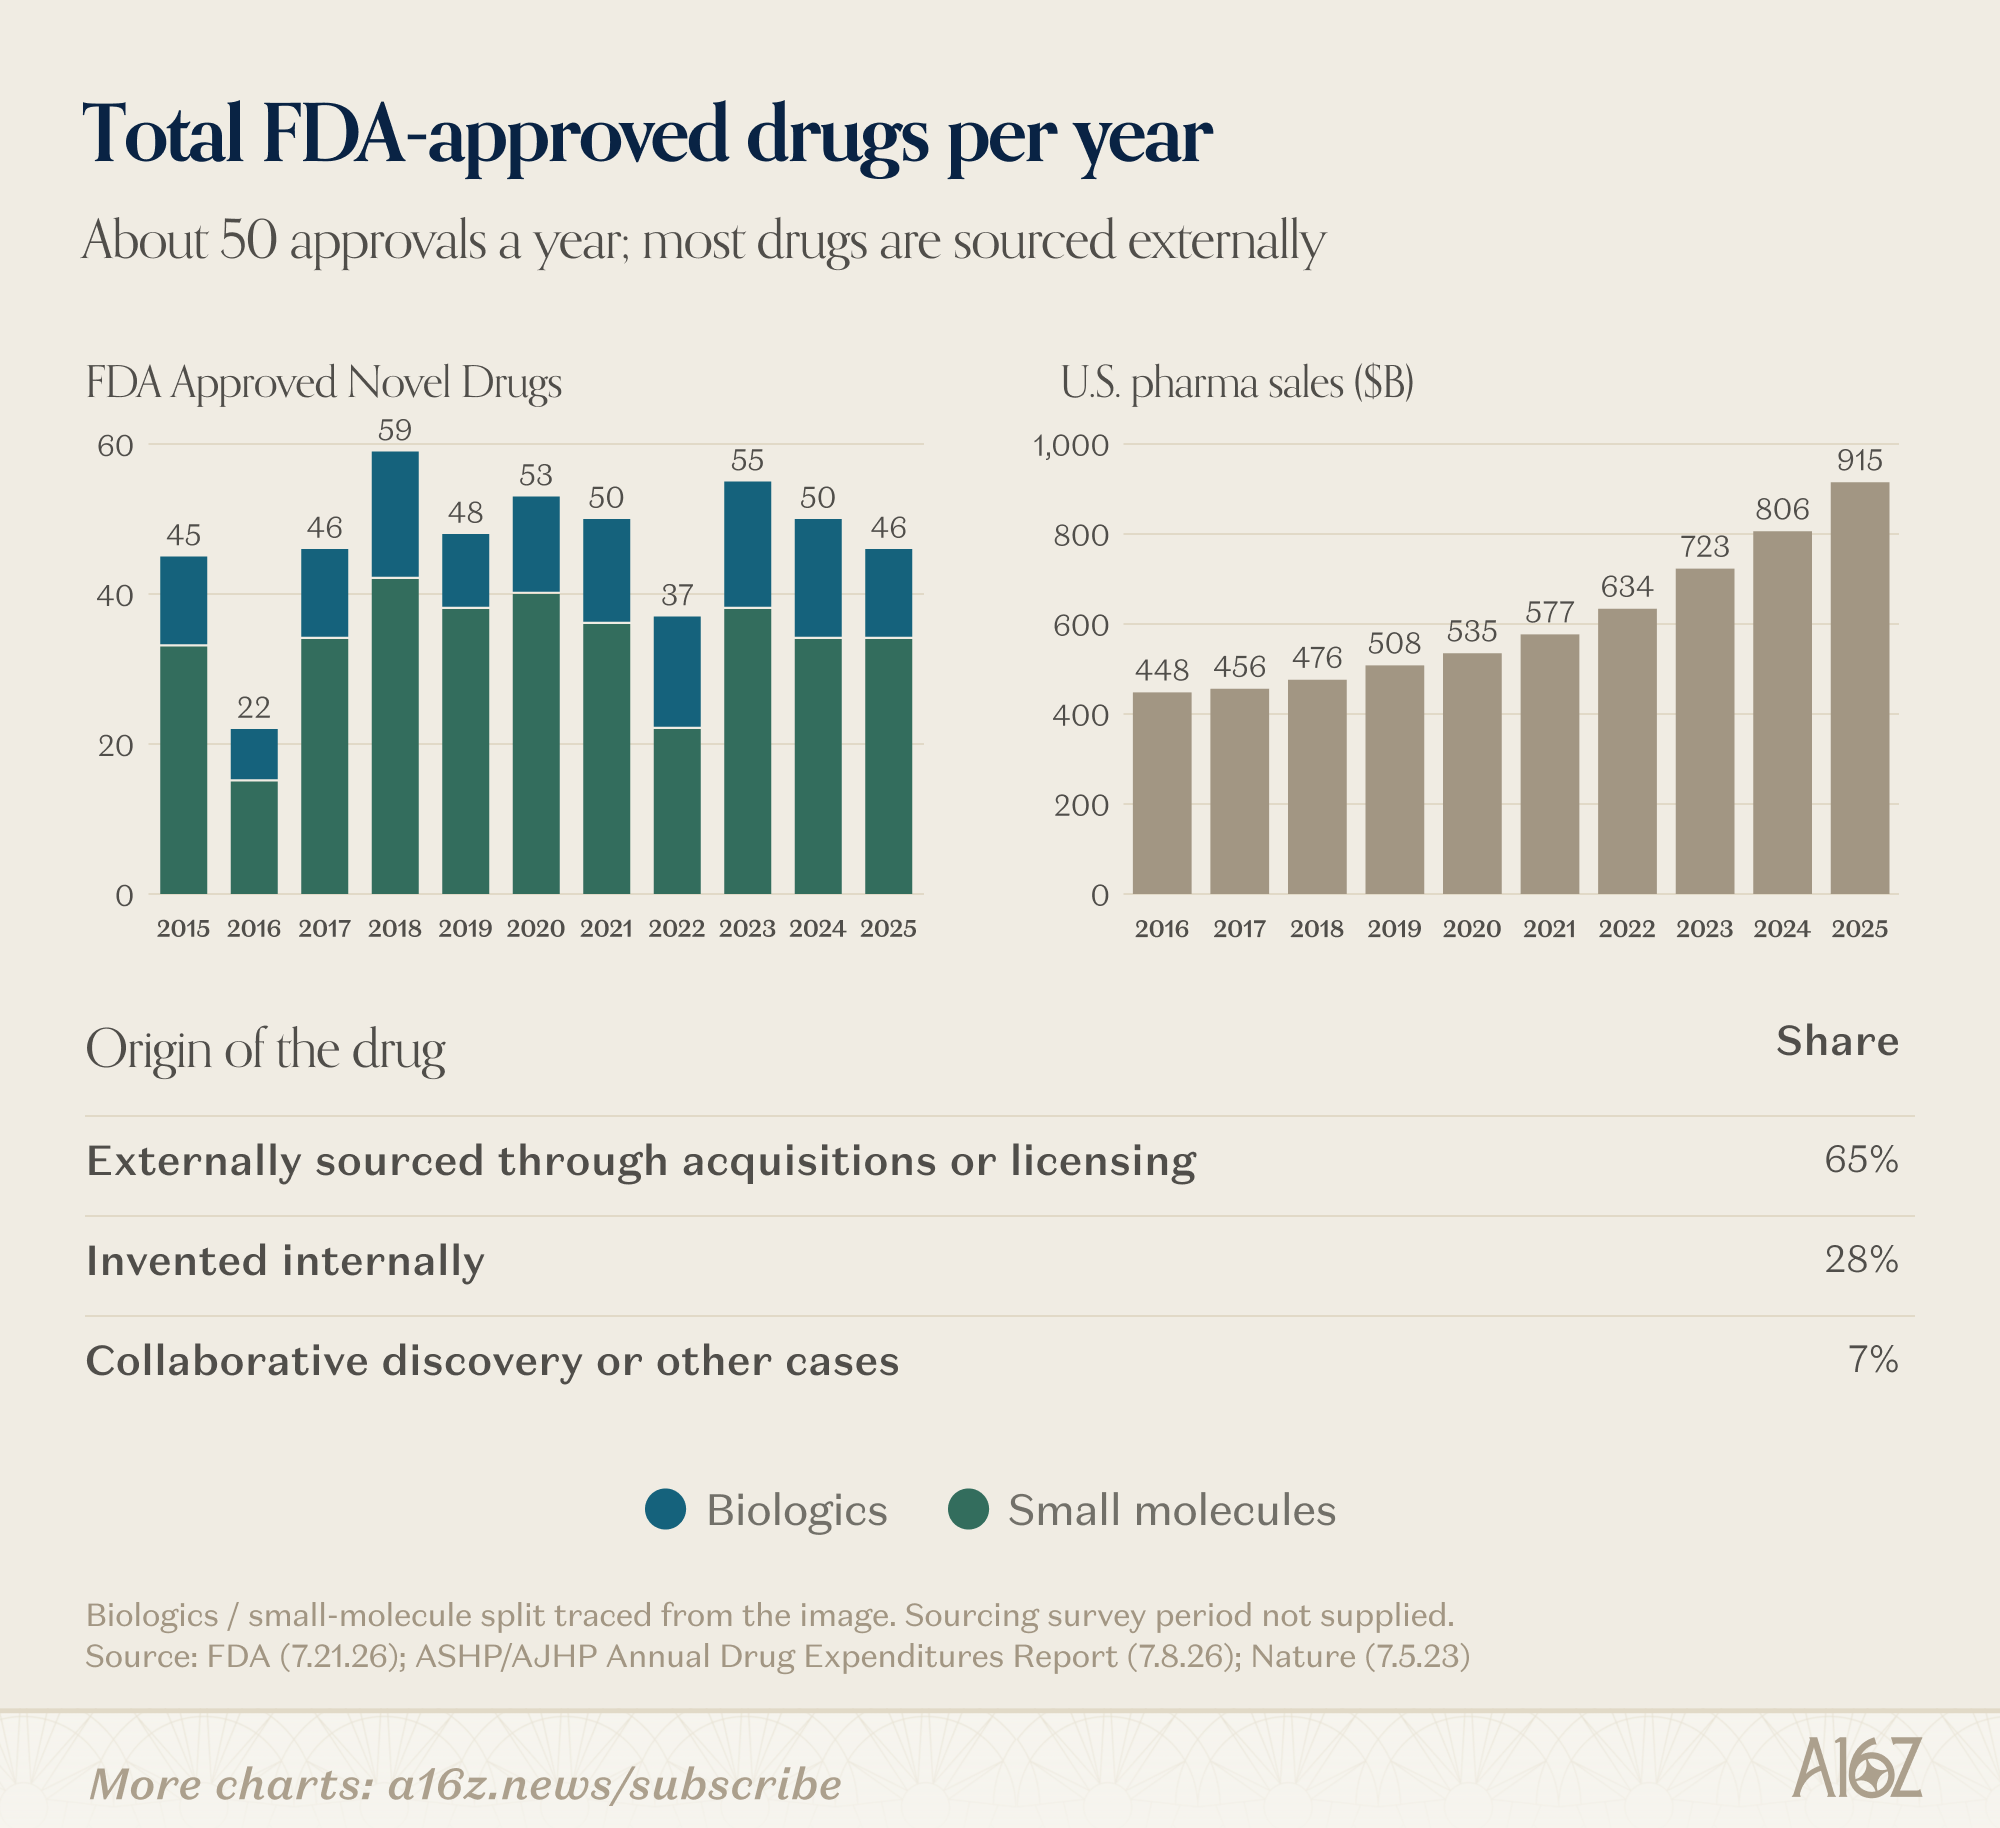
자료: a16z (FDA, ASHP/AJHP, Nature)
개발 자체가 비싸고 느리고 불확실하다. 임상시험에 들어간 약 가운데 승인까지 가는 것은 10% 미만이고, 후보물질 단계에서 따지면 5% 미만이다. 실패한 약의 비용까지 나눠 현재가치로 환산하면 신약 하나를 내놓는 데 약 20억 달러, 평균 13년이 든다는 것이 a16z의 추산이다.
AI가 바꾸는 계산: 성공 확률과 시간
a16z가 AI의 효과를 요약한 말은 두 가지다. 성공 확률을 높이고 승인까지의 시간을 줄인다는 것이다. 문헌을 읽고 타깃을 고르는 일, 컴퓨터로 분자를 미리 걸러내는 일, 임상 설계와 환자 모집, FDA 제출 문서 작성이 모두 후보다. 개발이 빨라지고 후보물질이 늘어나는 ‘신약 후보 풍부의 시대’가 올 수 있다는 예측도 인용했다.
이 주장을 숫자로 옮긴 것이 개발비 시나리오다. a16z는 개발비가 16억 달러에서 8억 달러로 줄면, 피크 매출 5억 달러짜리 약의 10년 내부수익률(IRR)이 8%에서 22%로 오른다고 계산했다. 지금은 수익이 안 맞아 접던 적응증이나 타깃이 투자 대상이 된다는 이야기다.
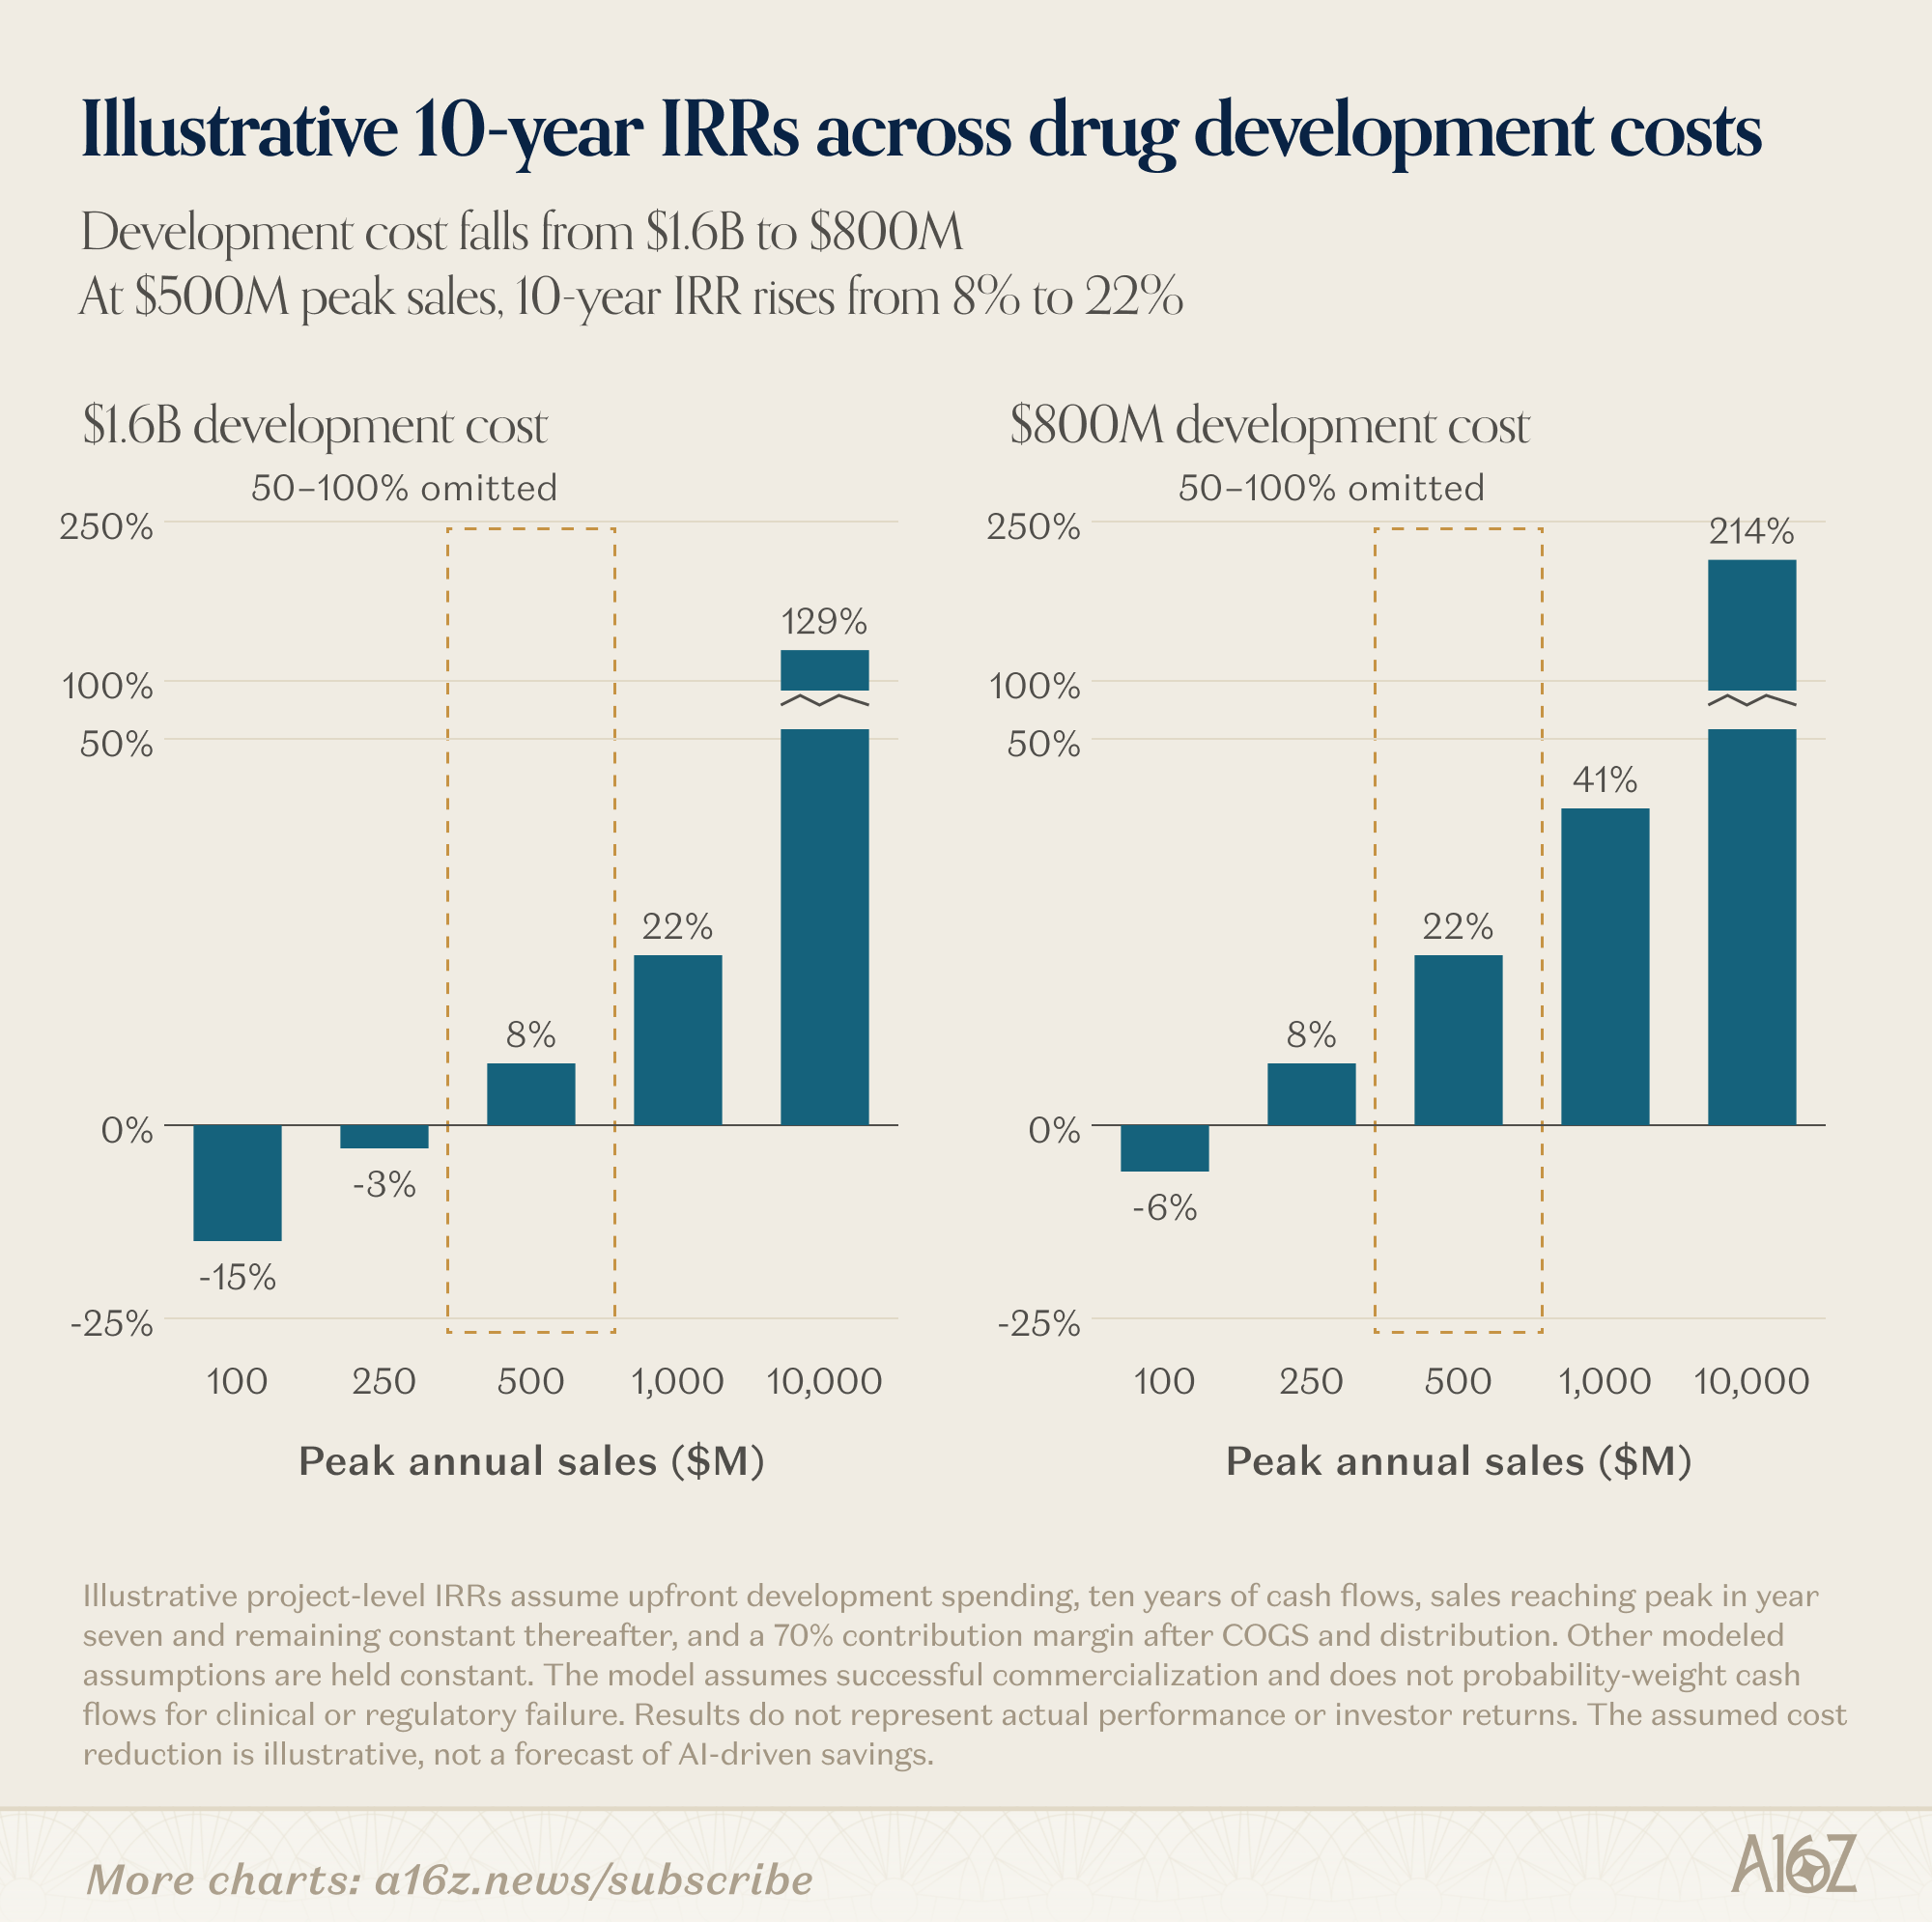
자료: a16z (예시 모델, AI에 따른 절감 효과의 전망이 아님)
더 흥미로운 대목은 밸류에이션이다. 제약사는 이미 승인된 약과 임상 2상을 통과한 약의 현금흐름을 할인해 값을 매긴다. 보통 주가수익비율(PER) 8~20배, 매출 대비 3~7배다. 이 틀에서 개발 중인 약은 ‘반올림 오차’에 가깝고, 신약 발굴 능력은 가치로 인정받지 못한다. 애브비(AbbVie)의 휴미라 매출이 특허 만료로 2022년 200억 달러에서 2025년 40억 달러로 줄었듯, 제약사는 계속 새 약을 사 와야 한다. a16z는 AI로 발굴이 반복 가능해지면 투자자가 제약사의 ‘발견 엔진’에 값을 쳐줄 수 있고, 이것이 기술 기업처럼 안정적인 성장으로 이어질 수 있다고 본다. 릴리와 공동으로 만든 ‘바이오테크 생태계 펀드’도 같은 논리에서 나왔다고 설명했다.
왜 지금인가
신약 개발이 갈수록 느리고 비싸지는 현상을 ‘이룸(Eroom)의 법칙’이라 부른다. 무어(Moore)의 법칙을 거꾸로 쓴 말이다. a16z는 이 법칙이 지속적인 모델 개선이라는 ‘대항력’을 만났다고 본다. 진전은 두 갈래다. 하나는 문헌 검토, 실험 설계, 데이터 분석, 규제 서류까지 맡는 거대언어모델(LLM)과 추론 모델이다. 다른 하나는 구조 예측을 바탕으로 분자를 새로 만들고 다듬는 확산 모델이다. a16z는 생물학 AI가 ‘GPT-3 수준의 시장 성숙도’ 근처에 와 있다고 진단했다.
근거로 든 것 중 하나가 항체와 항원의 결합 예측 벤치마크 폴드벤치(FoldBench)다. 허용 가능한 예측 비율이 2024년 알파폴드3의 47.9%에서 지난 10일 보고된 노바아톰라이트(NovaAtom-Lite)의 79.1%로 올랐다. 다만 이 점수는 과거 결과를 사후에 모은 것이고 모델마다 시험 집합과 설정이 달라, 단순 비교에는 한계가 있다고 차트 각주가 밝혔다.
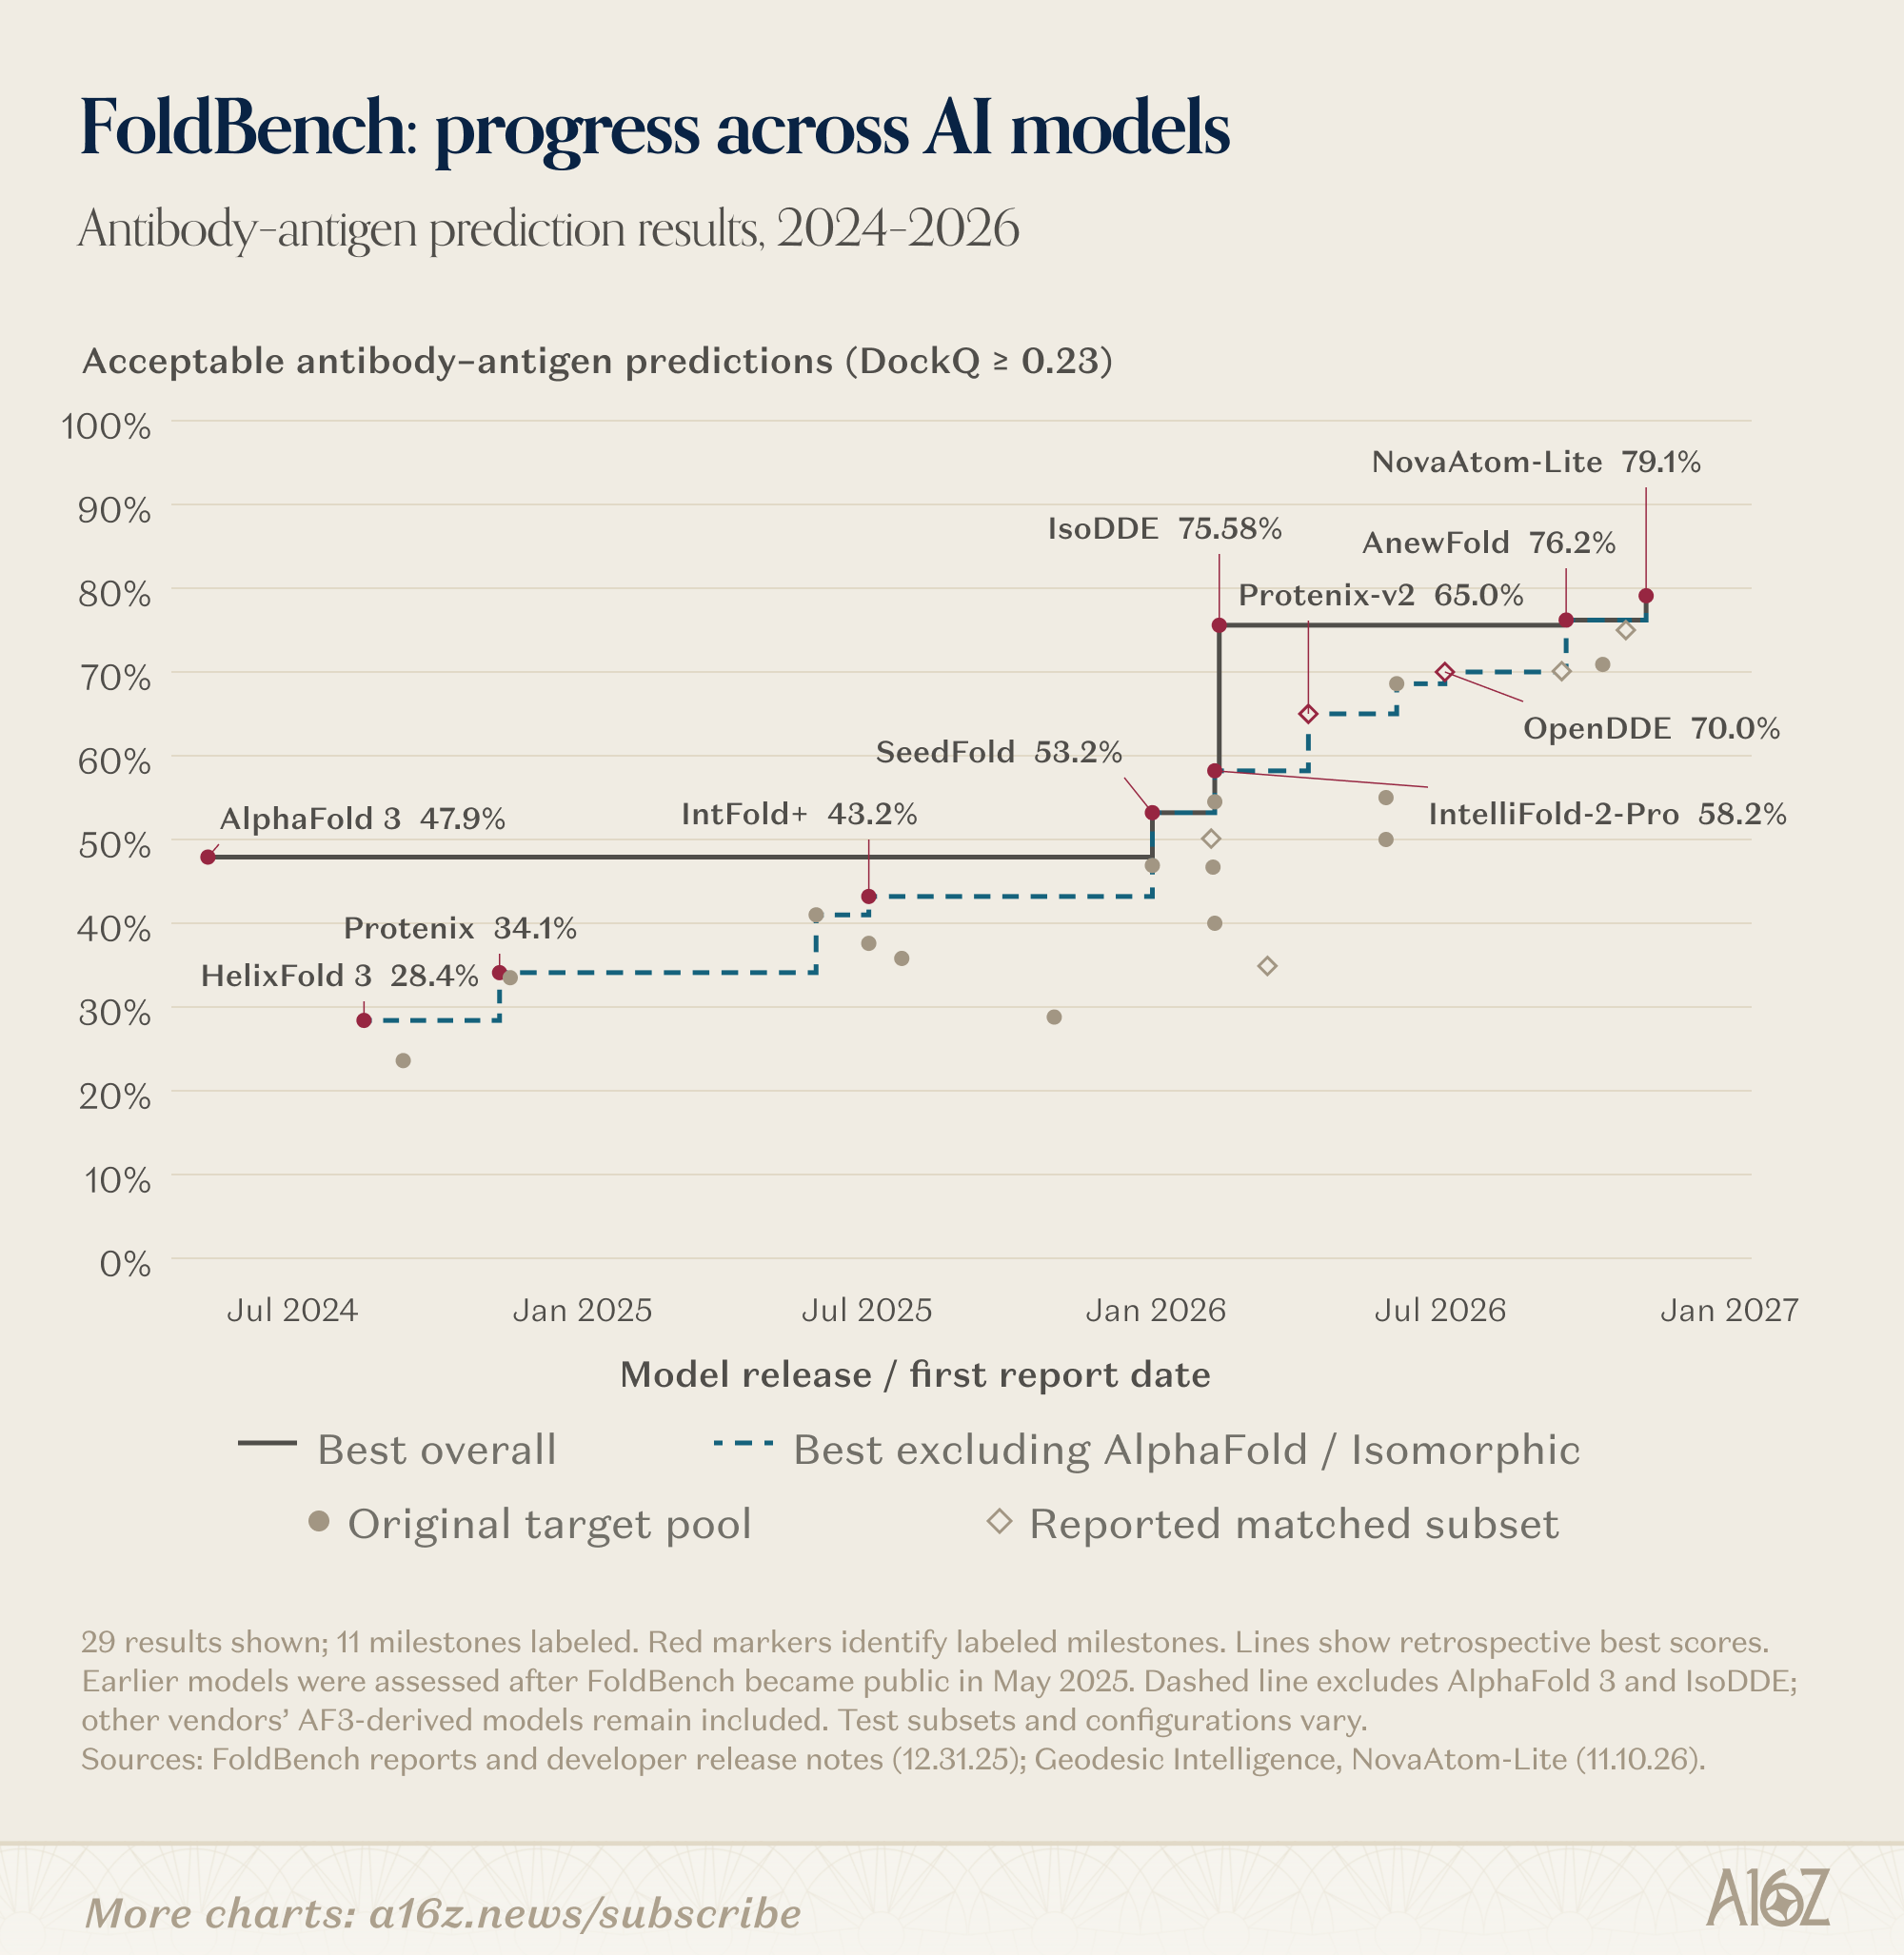
자료: a16z (폴드벤치 보고서, 개발사 릴리스 노트, 제오데식 인텔리전스)
상업적 신호도 있다. 아이소모픽 랩스(Isomorphic Labs)는 존슨앤드존슨, 노바티스, 릴리와 협력하며 노바티스 12억 달러, 릴리 17억 달러 규모의 마일스톤 계약을 맺었다. 차이 디스커버리(Chai Discovery)는 화이자, 노바티스, BMS, GSK, 로슈, 릴리와 손잡았고, Boltz는 화이자·다케다·GSK·BMS와, BigHat Bio는 릴리·J&J·머크와 협력한다. 프런티어 AI 랩의 움직임도 거론했다. 앤트로픽은 4월 4억 달러에 바이오테크 AI 스타트업을 인수한 데 이어 습식 실험실(wet lab)을 열고 소외 질환 치료제 후보 개발을 발표했고, 오픈AI는 바이오텍의 프로그램 실행을 돕는 에이전트 계층을 강화하려고 Orchestra Bio를 인수했다.
돈은 어디서 버나: 도구를 팔 것인가, 약을 만들 것인가
a16z는 스타트업이 가치를 가져가는 길을 둘로 나눴다. 하나는 제약사와 AI 연구소에 데이터와 모델, 기술을 파는 것이다. 데이터 제공과 실험실 자동화(Medra, Tacit, Latch, BigHat Bio), 세포와 장기를 컴퓨터로 흉내 내는 예측 모델(Axiom Bio, insitro, Noetik 등), 문헌 추론 에이전트(Edison Scientific, Phylo), 분자 설계(Chai, Boltz), 모델 도입과 배포 지원(Valkai, Collate)이 여기 들어간다. 소프트웨어 쪽 선례로는 시총 500억 달러의 제약 특화 소프트웨어 기업 Veeva를 들었다.
다른 하나는 AI로 약을 직접 개발하고 상업화하는 ‘풀스택 바이오텍’이다. 위험과 자본이 더 들지만 자산 가치를 온전히 가져갈 수 있다. Recursion, 아이소모픽, insitro, Xaira, Relay Tx, Octant Bio가 사례다. 실험 데이터가 모델을 개선하고, 모델이 실험 설계와 후보 선정을 이끌고, 임상 결과가 다시 순환하는 구조를 한 지붕 아래 두는 것이 강점이라는 설명이다.
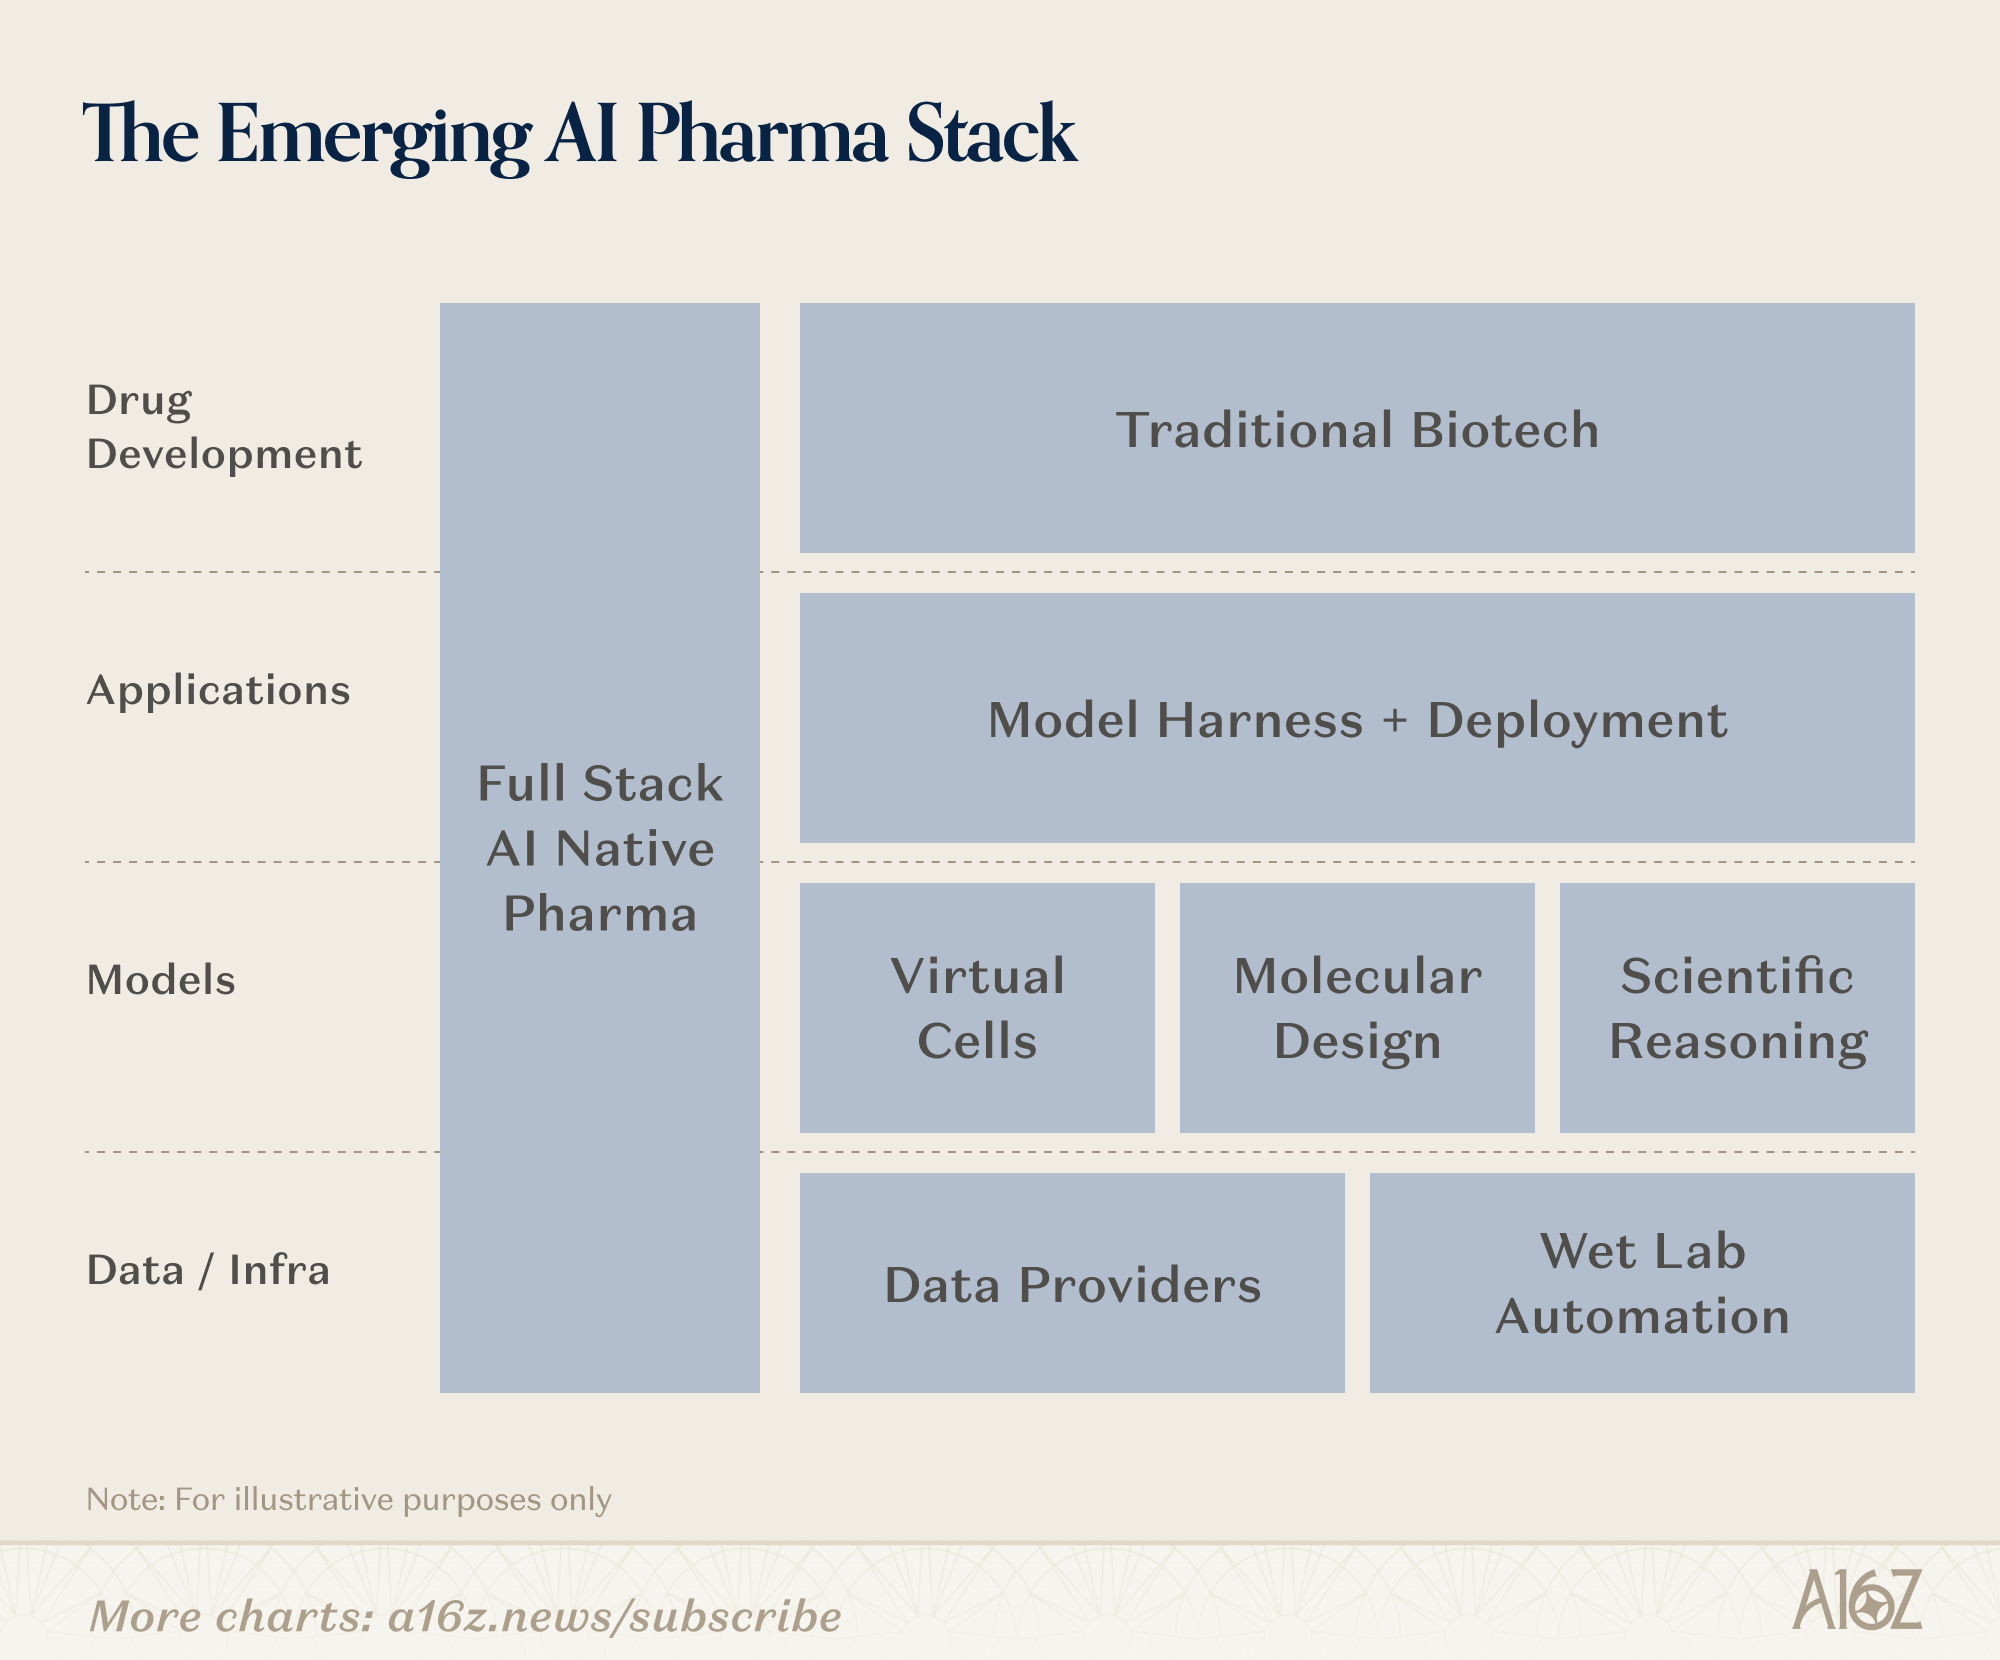
자료: a16z (설명용 도식)
짚어볼 대목
이 글은 투자 논거이면서 시장 안내서다. 몇 가지는 따로 읽을 필요가 있다.
첫째, 글쓴이의 이해관계다. a16z는 2015년부터 생명과학에 투자해 왔고, 글에서 직접 insitro·Formation Bio·BigHat Bio 등을 포트폴리오로 언급했다. 릴리와 합작 펀드도 운용한다. 사례로 든 기업 상당수가 투자처이거나 투자 대상 후보다.
둘째, 비교의 틀이다. 시총 2천억 달러가 넘는 ‘소프트웨어’ 16곳에는 각주상 애플·아마존·테슬라·삼성전자·넷플릭스·델이 들어간다. 일반적인 소프트웨어 기업보다 훨씬 넓은 범주다. 매출 비교도 약 하나의 피크 매출과 기업 연매출을 맞세운 것이다. 이 차트의 비교는 시장의 크기를 보여주지만, 수익성이나 위험을 비교한 것은 아니다.
셋째, 낙관적인 가정이다. 개발비 절반 시나리오는 a16z 스스로 AI에 따른 절감 효과의 전망이 아니라 예시라고 밝혔다. 모델은 상업화 성공을 전제하고 임상·규제 실패 확률을 반영하지 않으며, 매출총이익 70%와 7년째 피크 도달을 가정한다. 장기 독성시험처럼 FDA가 일정을 정해 둔 단계는 줄이기 어렵다는 점도 a16z가 인정했고, 임상시험 비용이 오르는 압박도 남아 있다.
넷째, 아직 풀리지 않은 과제다. a16z는 생물학에 인터넷 규모의 학습 데이터가 없다고 짚었다. 단백질 구조 공개 데이터인 PDB는 약 30만 개 구조뿐이다. 생물학은 복잡한 시스템이어서 더 나은 분자 설계가 곧 더 효과적인 약은 아니라는 insitro 창업자의 지적도 인용했다. 컴퓨터로 완전히 검증할 수 없고, 실험실과 임상시험을 거쳐야 하는 긴 피드백 고리도 남는다. a16z는 제휴가 늘어난 다음 시험대로, 모델 개선이 더 나은 약을 임상에 올릴 수 있는지를 꼽았다.
자본은 이미 움직인다
시장은 이미 이 논리에 베팅하고 있다. 와우테일이 정리한 대로 AI 신약개발에는 1년 만에 32억 달러가 몰렸고, 올해 들어서도 아이소모픽 랩스가 21억 달러 시리즈B를, 차이 디스커버리가 4억 달러를 투자유치했다. 엔비디아와 릴리는 10억 달러를 투자해 AI 신약개발 공동 랩을 세웠다. 다만 이 돈이 ‘더 나은 약’으로 돌아오는지는 앞으로 임상 결과가 말해줄 것이다.
AI 신약 개발 스타트업의 전체 구도는 AI 바이오테크 지형도에서 볼 수 있다.
이 기사는 영문기사로 발행되었습니다: a16z Says AI Will Make Pharma Even Bigger. Here’s What the Numbers Show
기사 공유하기

답글 남기기
댓글을 달기 위해서는 로그인해야합니다.